Hotline: 0916118822


Quỹ tiết kiệm nhà ở, ưu tiên cho vay DN hay người mua?

Quỹ tiết kiệm nhà ở, ưu tiên cho vay DN hay người mua?
Ngày 22/6, Bộ Xây dựng vừa gửi tờ trình Chính phủ đề nghị phê duyệt Đề án Quỹ tiết kiệm phát triển nhà ở.
Theo đó, Bộ Xây dựng cho biết, trên cơ sở nghiên cứu thực trạng nhà ở và tài chính về nhà ở tại Việt Nam hiện nay, kết hợp với việc phân tích các mô hình tiết kiệm nhà ở tại một số nước trên thế giới, Bộ Xây dựng thấy rằng, cần thiết phải nghiên cứu, xây dựng 2 mô hình tiết kiệm nhà ở để phục vụ nhu cầu vốn vay tạo lập nhà ở cho 2 loại đối tượng có thu nhập thấp và các đối tượng cá nhân, hộ gia đình khác có nhu cầu mua nhà ở thương mại hiện nay tại Việt Nam.
 |
Theo đó, mô hình thứ nhất sẽ thành lập mô hình tiết kiệm nhà ở để cho người có thu nhập thấp, hộ nghèo tại đô thị vay để mua, thuê mua nhà ở xã hội, để cải tạo, sửa chữa nhà ở và cho doanh nghiệp trong nước vay để đầu tư xây dựng nhà ở xã hội.
Mô hình tiết kiệm nhà ở thứ 2 sẽ dành cho các cá nhân, hộ gia đình trong nước vay mua nhà ở thương mại, trong đó chủ yếu tập trung cho các đối tượng có thu nhập từ trung bình trở lên vay.
Đối với mô hình thứ nhất, Bộ Xây dựng đề xuất tên gọi của mô hình tiết kiệm nhà ở mới này là Quỹ tiết kiệm phát triển nhà ở xã hội.
Theo Bộ Xây dựng, hầu hết các Bộ, ngành đều có ý kiến nhất trí về tên gọi của quỹ như trên, bởi vì mục tiêu của việc thành lập quỹ tiết kiệm phát triển nhà ở xã hội là để phục vụ cho người thu nhập thấp, hộ gia đình nghèo tại đô thị, có khó khăn về nhà ở vay để mua, thuê mua nhà ở xã hội hoặc để cải tạo sửa chữa nhà ở và cho các doanh nghiệp vay vốn để đầu tư xây dựng nhà ở xã hội.
Bộ Xây dựng cũng đề xuất nguồn vốn hình thành quỹ tiết kiệm phát triển nhà ở xã hội được huy động từ các nguồn như: Nguồn vốn hiện có của quỹ phát triển nhà ở (bao gồm tối thiểu 10% tiền thu được từ chuyển quyền sử dụng đất của các dự án phát triển nhà ở thương mại, dự án khu đô thị mới; ngân sách địa phương hỗ trợ hàng năm cho quỹ; tiền huy động từ các nguồn hợp pháp khác); Nguồn đóng tiết kiệm và trả nợ của các đối tượng có nhu cầu tham gia đóng vào quỹ trên địa bàn; Nguồn vốn từ ngân sách Trung ương cấp một lần ban đầu cho từng quỹ tại địa phương (nguồn vốn này sẽ được Thủ tướng Chính phủ quyết định trên cơ sở đề xuất của Bộ Tài chính và Bộ Xây dựng); 30% lợi nhuận thu được từ phát hành xổ số kiến thiết hoặc toàn bộ lợi nhuận thu được từ phát hành xổ số nhà ở do công ty xổ số địa phương phát hành.
Đối với mô hình 2, thành lập Quỹ tiết kiệm nhà ở để cho các cá nhân, hộ gia đình trong nước vay mua nhà ở thương mại, trong đó chủ yếu tập trung cho các đối tượng có thu nhập từ trung bình trở lên vay.
Trên cơ sở quyết định phê duyệt Đề án này, Bộ Xây dựng sẽ chủ trì, phối hợp với các Bộ, ngành liên quan xây dựng quy chế hoạt động, cơ chế huy động và cho vay, nguyên tắc hoạt động, cơ chế tài chính của Quỹ tiết kiệm này để trình Thủ tướng Chính phủ phê duyệt trong quý 1/2013.
Hiện tại mô hình Quỹ phát triển nhà ở đã Luật Nhà ở và các văn bản hướng dẫn thi hành đã có quy định cụ thể về việc thành lập và hoạt động của Quỹ này, nhưng trên thực tế đã không đáp ứng được yêu cầu đề ra.
Hiện nay, mới chỉ có 13/63 tỉnh, thành phố có quy định thành lập Quỹ phát triển nhà ở, nhưng hầu hết các địa phương này không thành lập Quỹ phát triển nhà ở riêng mà ủy thác việc quản lý, điều hành và hoạt động cho Quỹ đầu tư phát triển của địa phương (gần như nhập vào Quỹ đầu tư phát triển địa phương), chỉ duy nhất có TP. Hồ Chí Minh là có Quỹ phát triển nhà ở riêng. Tuy nhiên qua khảo sát cho thấy, việc huy động và cho vay của Quỹ này không có hiệu quả, việc cấp vốn cho người thu nhập thấp vay để mua nhà ở xã hội và cho các doanh nghiệp vay để đầu tư xây dựng nhà ở xã hội là rất hạn chế, các doanh nghiệp chủ yếu phải vay của Ngân hàng chính sách xã hội, Ngân hàng phát triển Việt Nam và các Ngân hàng thương mại; Nhà nước cũng chưa có cơ chế cụ thể về việc huy động vốn và cho vay từ Quỹ này.
Quỹ sẽ cho các đối tượng tham gia Quỹ vay để mua, thuê mua nhà ở xã hội hoặc để cải tạo, sửa chữa nhà ở khi có đủ 3 điều kiện sau: đã đóng tiền vào Quỹ tối thiểu bằng khoảng 30% tổng số tiền dự kiến vay để mua, thuê mua nhà ở xã hội hoặc để cải tạo, sửa chữa nhà ở; đã tham gia đóng Quỹ tối thiểu từ 5 năm trở lên, với mức đóng được chia đều hàng tháng và thuộc diện được mua, thuê mua các loại nhà ở xã hội; mức tiền được vay thêm tối đa bằng 2 lần tổng số tiền đã đóng vào Quỹ. Việc cho vay được thực hiện theo nguyên tắc ưu tiên, ai có thời gian đóng dài hơn thì được ưu tiên vay trước.
Đối với trường hợp cho doanh nghiệp đầu tư xây dựng nhà ở xã hội, số tiền được vay từ Quỹ tối đa bằng 50% tổng vốn đầu tư xây lắp của dự án nhà ở xã hội, lãi suất tối đa bằng lãi suất do lãi suất của Ngân hàng phát triển Việt Nam cho các doanh nghiệp vay để đầu tư xây dựng nhà ở cho người thu nhập thấp theo quy định của Chính phủ.
Từ thời điểm cuối năm 2010, Bộ Xây dựng đã đề xuất Chính phủ cho phép lập Quỹ tiết kiệm nhà ở với mục đích giải bài toán về chỗ ở cho người lao động. Theo đó, Quỹ tiết kiệm nhà ở sẽ được xây dựng giống như hình thức bảo hiểm xã hội với mức đóng góp dự kiến từ 1- 2% tổng tiền lương hằng tháng của người lao động.
Tại thời điểm đó, Thứ trưởng Bộ Xây dựng Nguyễn Trần Nam cho rằng, với hơn 9 triệu người lao động đang hưởng lương, chỉ cần góp 1% số lương mỗi tháng, hàng năm quỹ sẽ có không dưới 10.000 tỷ đồng, góp phần đáng kể cải thiện chỗ ở cho người dân.
Tuy nhiên, hiện nay với dự kiến của Bộ Xây dựng là một phần nguồn quỹ dựa vào nguồn thu từ "tối thiểu 10% tiền thu được từ chuyển quyền sử dụng đất của các dự án phát triển nhà ở thương mại, dự án khu đô thị mới", có thể khẳng định không thể trông chờ gì nhiều từ nguồn này. Bởi hiện tại quỹ đất tại các thành phố lớn để phát triển dự án nhà ở thương mại không còn. Hầu hết quỹ đất có thể xây được nhà trong bán kính 20-30km tính từ trung tâm Hà Nội đều đã có chủ và dự án đang đắp chiếu.
Chưa kể, nếu như được phê duyệt, có sớm thì cũng phải từ giữa năm 2013 mới có thể hút những đồng vốn đầu tiên. Đến thời điểm đó việc trông chờ vào nguồn tiền thu từ quỹ đất càng khó.
Vì vậy, để phù hợp tình thế, Bộ Xây dựng nên chăng tính đến việc trích từ nguồn thu, lợi nhuận từ các dự án phát triển nhà ở thương mại, các sàn giao dịch, thì mới khả thi trong thời điểm này.
Chưa kể, việc người có nhu cầu mua nhà và DN đầu tư xây dựng dự án cùng có thể vay tiền để phục vụ nhu cầu của mình với lãi suất thấp, việc chọn lọc đối tượng nào được ưu tiên, người mua hay DN kinh doanh sẽ phải cân đối nhằm tránh gây mâu thuẫn bởi tiền đóng quỹ một phần lấy từ tiền đóng hàng tháng của người có nhu cầu mua nhà.
Một chuyên gia về BĐS cho rằng, việc cho vay chủ đầu tư phát triển các dự án nên để cho Ngân hàng phát triển đảm nhiệm như hiện nay, để dành phần vốn góp để ưu đãi cho người nghèo tiếp cận được vốn vay. "Tính đơn giản, một dự án phát triển nhà ở xã hội quy mô 1500 căn hộ như dự án Kim Chung, Đông Anh Hà Nội dự kiến tổng mức đầu tư hơn 1400 tỷ đồng, thì số tiền cho vay chủ đầu tư tối đa lên tới 700 tỷ đồng, thay vào đó nếu cho người mua vay sẽ giải quyết được cho hơn 1000 người có điều kiện mua nhà ở, đây sẽ là bài toán cần cân nhắc đối với người cầm quỹ", vị này nói.
Hương Giang


PvX Partners đầu tư lên tới 12 triệu USD đưa Skylink Studio ra thế giới

Thương hiệu thiết bị gia dụng cao cấp AEG ra mắt tại Việt Nam
‘Hành trình kết nối trăm điểm tin cậy’ đến các Tổng Đại lý Generali miền Bắc
Izumi City - Cơ hội an cư và đầu tư bền vững tại khu Đông TP.HCM
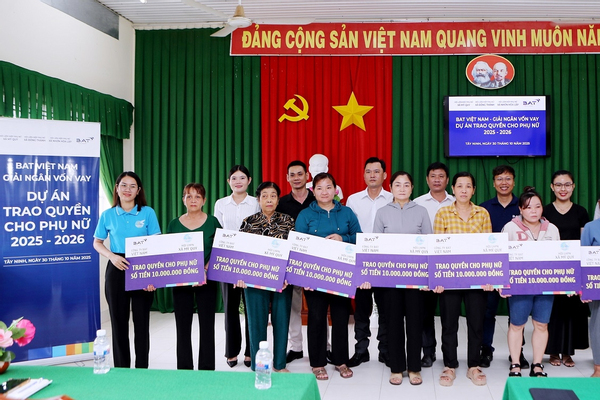
BAT Việt Nam tiếp tục trao quyền kinh tế cho phụ nữ vùng biên Tây Ninh

Người Việt ở Canada thắp lửa cho giấc mơ ô tô điện
Sữa tươi thanh trùng ít đường Dalatmilk - lựa chọn mới lành mạnh cho cả gia đình
Doanh nghiệp đồng hành cùng Việt Nam thực hiện Tầm nhìn Việt Nam 2045
Số hóa và phát triển bền vững - hai trụ cột chiến lược của doanh nghiệp Việt