Hotline: 0916118822


Tiền lương, thưởng Tết tháng thứ 13 có phải nộp thuế?

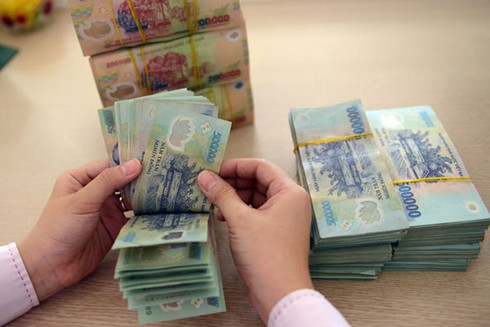 |
Khoản thu nhập lương tháng thứ 13 của người lao động thuộc khoản thu nhập chịu thuế TNCN từ tiền lương, tiền công của cá nhân. |
Theo Cục Thuế TP. Hà Nội, Điều 103 Bộ luật lao động số 10/2012/QH13 quy định, tiền thưởng là khoản tiền mà người sử dụng lao động thưởng cho người lao động căn cứ vào kết quả sản xuất kinh doanh hằng năm và mức độ hoàn thành công việc của người lao động. Quy chế thưởng do người sử dụng lao động quyết định và công bố công khai tại nơi làm việc sau khi tham khảo ý kiến của tổ chức đại diện tập thể lao động tại cơ sở.
Điều 2 Thông tư số 111/2013/TT-BTC ngày 15/8/2013 của Bộ Tài chính hướng dẫn thực hiện Luật Thuế thu nhập cá nhân (TNCN), Luật sửa đổi, bổ sung một số điều của Luật Thuế TNCN và Nghị định số 65/2013/NĐ-CP của Chính phủ quy định thu nhập từ tiền lương, tiền công là thu nhập người lao động nhận được từ người sử dụng lao động, bao gồm: Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công dưới các hình thức bằng tiền hoặc không bằng tiền.
Thu nhập từ đầu tư vốn gồm, lợi tức nhận được do tham gia góp vốn vào công ty trách nhiệm hữu hạn, công ty hợp danh, hợp tác xã, liên doanh, hợp đồng hợp tác kinh doanh và các hình thức kinh doanh khác theo quy định của Luật Doanh nghiệp (DN) và Luật Hợp tác xã; lợi tức nhận được do tham gia góp vốn thành lập tổ chức tín dụng theo quy định của Luật các tổ chức tín dụng; góp vốn vào Quỹ đầu tư chứng khoán và quỹ đầu tư khác được thành lập và hoạt động theo quy định của pháp luật; Thu nhập từ cổ tức trả bằng cổ phiếu, thu nhập từ lợi tức ghi tăng vốn.
Điều 4 Thông tư số 96/2015/TT-BTC ngày 22/6/2015 của Bộ Tài chính hướng dẫn về thuế thu nhập DN (TNDN) tại Nghị định số 12/2015/NĐ-CP ngày 12/2/2015 của Chính phủ quy định chi tiết thi hành Luật sửa đổi, bổ sung một số điều của các Luật về thuế và sửa đổi bổ sung một số điều của các Nghị định về thuế quy định như sau: Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm chi tiền lương, tiền công, tiền thưởng cho người lao động thuộc một trong các trường hợp:
Các khoản tiền lương, tiền thưởng, chi mua bảo hiểm nhân thọ cho người lao động không được ghi cụ thể điều kiện được hưởng và mức được hưởng tại một trong các hồ sơ như Hợp đồng lao động; Thỏa ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty.
Các khoản chi không tương ứng với doanh thu tính thuế, trừ các khoản chi có tính chất phúc lợi chi trực tiếp cho người lao động như: Chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi nghỉ mát, chi hỗ trợ điều trị; chi hỗ trợ bổ sung kiến thức học tập tại cơ sở đào tạo; chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, địch họa, tai nạn, ốm đau; chi khen thưởng con của người lao động có thành tích tốt trong học tập; chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động; chi bảo hiểm tai nạn, bảo hiểm sức khỏe, bảo hiểm tự nguyện khác cho người lao động và những khoản chi có tính chất phúc lợi khác. Tổng số chi có tính chất phúc lợi nêu trên không quá 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế của DN.
Khoản 6 Điều 11 Thông tư số 92/2015/TT-BTC ngày 15/6/2015 của Bộ Tài chính hướng dẫn thực hiện thuế giá trị gia tăng và thuế TNCN đối với cá nhân cư trú có hoạt động kinh doanh; hướng dẫn thực hiện một số nội dung sửa đổi, bổ sung về thuế TNCN quy định tại luật sửa đổi, bổ sung một số điều của các luật về thuế quy định không tính vào thu nhập chịu thuế từ đầu tư vốn đối với lợi tức của DN tư nhân, công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ.
Căn cứ các quy định trên, Cục Thuế TP. Hà Nội cho biết, trường hợp DN chi trả lương tháng thứ 13 cho người lao động, nếu được ghi cụ thể điều kiện được hưởng và mức được hưởng tại một trong các hồ sơ như: Hợp đồng lao động; Thỏa ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty thì được hạch toán vào chi phí hợp lý khi xác định thuế TNDN (không thuộc khoản chi có tính phúc lợi theo hướng dẫn tại Điều 4 Thông tư số 96/2015/TT-BTC nêu trên).
Khoản thu nhập lương tháng thứ 13 của người lao động thuộc khoản thu nhập chịu thuế TNCN từ tiền lương, tiền công của cá nhân.
Trường hợp cá nhân là thành viên góp vốn của công ty phát sinh thu nhập từ lợi tức ghi tăng vốn thì thuộc đối tượng nộp thuế TNCN đối với hoạt động đầu tư vốn trừ lợi tức của DN tư nhân, công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ.


PvX Partners đầu tư lên tới 12 triệu USD đưa Skylink Studio ra thế giới

Thương hiệu thiết bị gia dụng cao cấp AEG ra mắt tại Việt Nam
‘Hành trình kết nối trăm điểm tin cậy’ đến các Tổng Đại lý Generali miền Bắc
Izumi City - Cơ hội an cư và đầu tư bền vững tại khu Đông TP.HCM
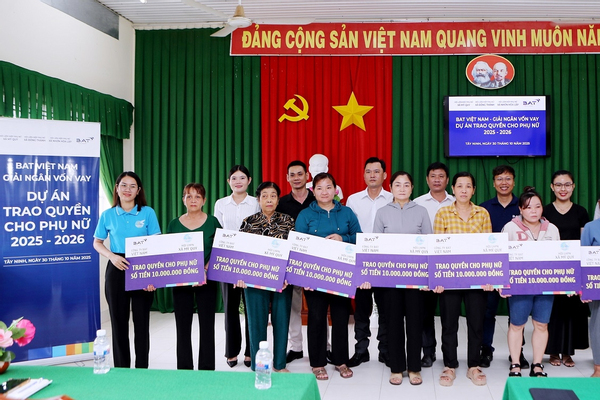
BAT Việt Nam tiếp tục trao quyền kinh tế cho phụ nữ vùng biên Tây Ninh

Người Việt ở Canada thắp lửa cho giấc mơ ô tô điện
Sữa tươi thanh trùng ít đường Dalatmilk - lựa chọn mới lành mạnh cho cả gia đình
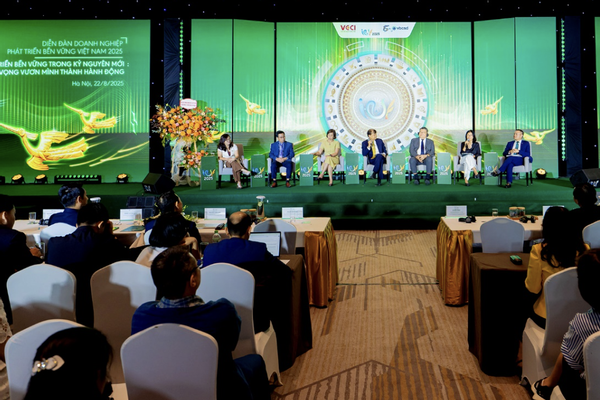
Doanh nghiệp đồng hành cùng Việt Nam thực hiện Tầm nhìn Việt Nam 2045
Số hóa và phát triển bền vững - hai trụ cột chiến lược của doanh nghiệp Việt